متابعة ماهر بدر
في ظل ما يشهده العالم المعاصر من تحول رقمي متسارع فى مختلف مجالات الحياة الاقتصادية والاجتماعية، برز أصحاب المهن الحرة بوصفهم شريحة أساسية ومحورية في بنية الاقتصاد الحديث. فقد ساهم انتشار منصات العمل عن بُعد، ونمو الاقتصاد الحر، وتطور التقنيات الرقمية في تمكين أعداد متزايدة من الأفراد من ممارسة أعمالهم بصورة مستقلة مرنة، بعيداً عن القيود التقليدية للوظائف الثابتة. غير أن هذا التحول لم يكن مجرد فرصة لتوسيع آفاق العمل وتحقيق الاستقلالية المهنية، بل حمل في طياته مجموعة من التحديات والمخاطر المستجدة التي لم تكن الأنظمة التأمينية التقليدية مهيأة للتعامل معها بكفاءة.
فقد أصبحت المخاطر المهنية التي يواجهها أصحاب المهن الحرة أكثر تعقيداً وتنوعاً؛ إذ لم تعد تقتصر على الأخطاء المهنية أو المسؤولية القانونية تجاه العملاء، بل امتدت لتشمل انقطاع الدخل، إلى جانب ذلك، برزت المخاطر السيبرانية بوصفها تهديداً جوهرياً يلازم طبيعة عملهم الرقمي؛ فاعتمادهم المتزايد على المنصات الإلكترونية، وتبادل البيانات، والعمل عبر الشبكات المفتوحة، جعلهم عرضة لاختراق الأنظمة، وسرقة المعلومات، والهجمات الإلكترونية، وانتهاك الخصوصية، وهي مخاطر قد تؤدي إلى خسائر مالية فادحة وإضرار بسمعتهم المهنية قد يصعب تعويضها.
الأمر الذي دفع شركات التأمين إلى إعادة النظر بشكل جذري في التغطيات التأمينية المتاحة، والعمل على تطوير منتجات تأمينية مرنة وشاملة تناسب خصوصية الدخل غير المنتظم، وتستوعب المخاطر المهنية والسيبرانية المستجدة، وتوفر حماية متكاملة تضمن استمراريتهم في سوق العمل.
وعليه، نستعرض في هذه النشرة التأمين على أصحاب المهن الحرة في ظل التحول الرقمي وآليات إدارة المخاطر المهنية والسيبرانية، وتحديد المتطلبات الأساسية لتطوير التغطيات التأمينية الحديثة، بما يسهم في تعزيز الأمان المالي لهذه الشريحة، ويدعم استقرار الاقتصاد الوطني في مواجهة التحديات الرقمية المتسارعة.
تعريف أصحاب المهن الحرة؟
يُقصد بأصحاب المهن الحرة الأفراد الذين يعملون بصورة مستقلة ويقدمون خدماتهم المهنية أو المعرفية لعملاء أو مؤسسات متعددة دون الارتباط بعلاقة عمل دائمة، ويعتمد هؤلاء الأفراد على مهاراتهم وخبراتهم المتخصصة، مع تمتعهم بقدر كبير من المرونة والاستقلالية في إدارة أعمالهم وتنظيم مساراتهم المهنية.
كما تشير التقديرات إلى وجود نحو 1.57 مليار عامل مستقل أو عامل لحسابه الخاص حول العالم ، وهو ما يمثل حوالى 46.7% من إجمالي القوى العاملة العالمية البالغة نحو 3.38 مليار عامل، ويعكس هذا الرقم الأهمية المتزايدة للعمل الحر كأحد المكونات الرئيسية لسوق العمل العالمي، مدفوعاً بالتوسع في الاقتصاد الرقمي وتزايد الطلب على المهارات المتخصصة ونماذج العمل المرنة.
الأبعاد الاقتصادية والمخاطر التشغيلية لأصحاب المهن الحرة
تتسم طبيعة العمل المستقل بغياب تام لمظلة الحماية الاجتماعية والامتيازات الوظيفية المعتادة التي يتيحها القطاع المؤسسي للعاملين لديه (مثل الرعاية الصحية الشاملة، والتقاعد المضمون، والاجازات المدفوعة)، مما يجعل هذه الفئة عرضة لهزات مالية حادة في ظروف المرض، أو الإصابة، أو التوقف المفاجئ عن العمل. وفي السياق ذاته، يقع على عاتق صاحب العمل الحر وحده عبء تمويل كافة الاحتياجات التشغيلية لنشاطه من برمجيات، وأجهزة تقنية، وخدمات اتصال، وهي أصول قد تعرضه لخسائر فادحة حال تضررها أو ضياعها.
إضافة إلى ذلك، تتسم عوائد العمل الحر بالتأرجح وعدم الثبات تبعاً لحالة السوق والطلب، الأمر الذي يحد أحياناً من قدرتهم على الإيفاء بالمتطلبات المالية واستدامة مشروعاتهم. ولا يقتصر الأمر على ذلك، بل يتحمل هؤلاء الأفراد التبعات القانونية تجاه عملائهم؛ إذ تواجههم مخاطر القضائية أو مطالبات التعويض الناجمة عن إخفاقات مهنية، أو ثغرات تعاقدية، أو أضرار الغير، ومن هذا المنطلق، تبرز ضرورة ملحة لاعتماد حزم تأمينية نوعية ومخصصة، تشمل التغطيات الطبية، وتأمين استمرارية العمل، وحماية الأصول، فضلاً عن المسؤولية المهنية لدرء التداعيات المالية والقانونية المحتملة عن كاهل أصحاب المهن الحر.
معوقات الشمول التأميني لأصحاب المهن الحرة
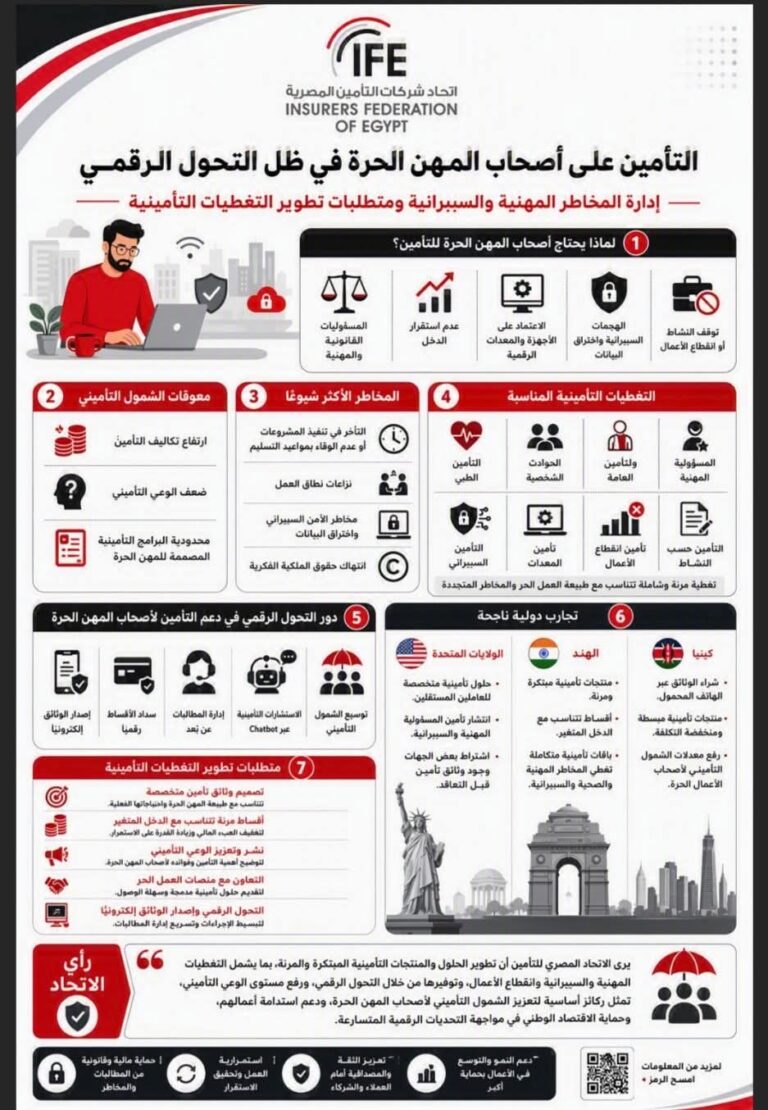
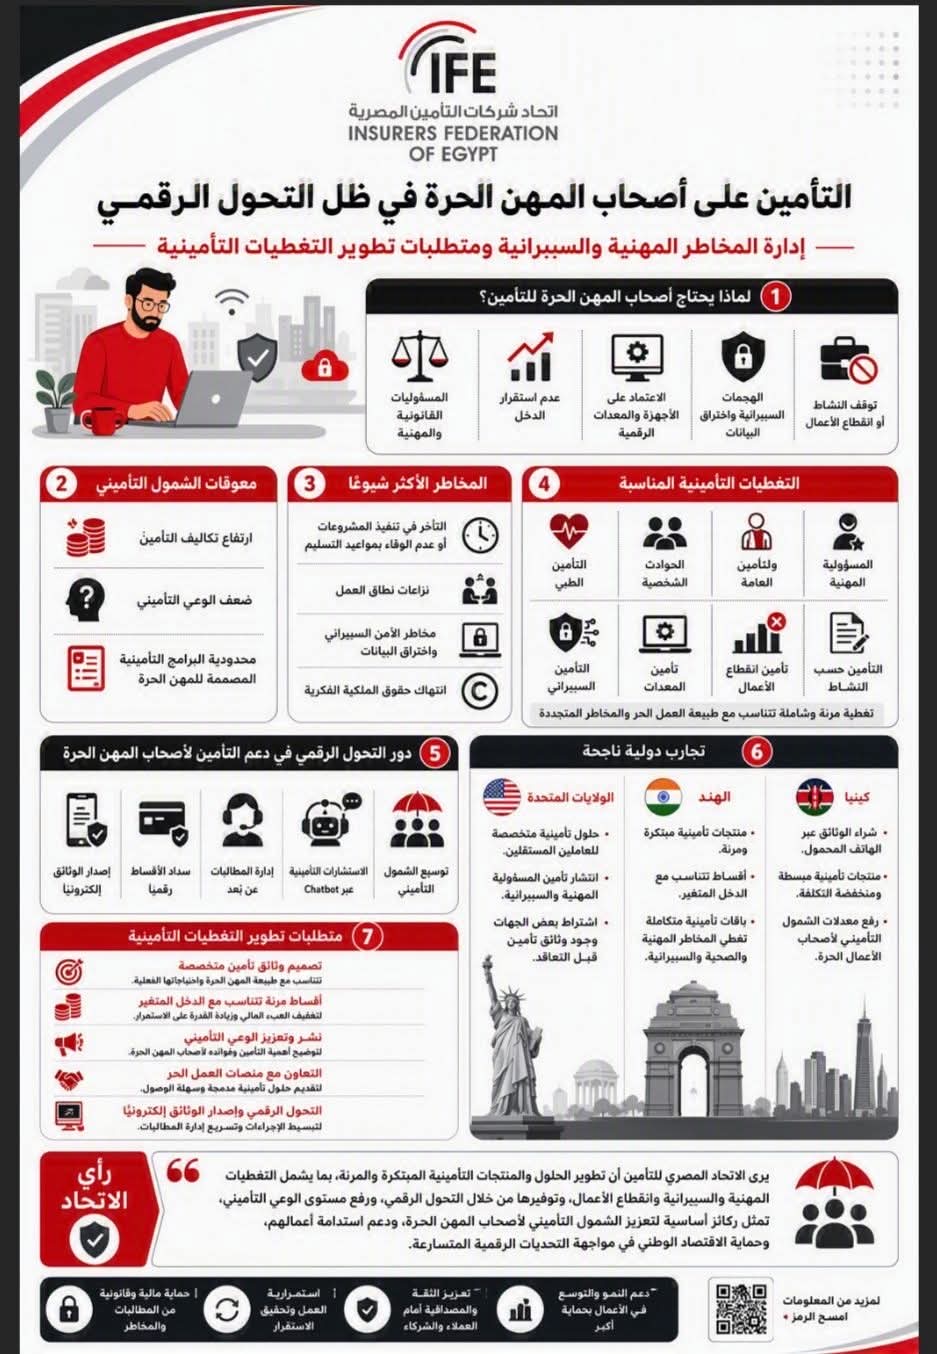
هناك مجموعة من المعوقات التي تحد من انتشار التغطيات التأمينية بين أصحاب الاعمال الحرة، ومن أبرز هذه المعوقات:-
1- ارتفاع تكاليف التأمين
حيث قد تمثل أقساط التأمين عبئًا ماليًا على أصحاب المهن الحرة، خاصةً في ظل عدم استقرار دخولهم وتذبذب الإيرادات الناتجة عن طبيعة العمل الحر.
2- ضعف الوعي التأميني
قد يفتقر بعض العاملين بشكل مستقل إلى المعرفة الكافية بالمخاط التي قد يتعرضون لها وبأنواع التغطيات التأمينية المناسبة لاحتياجاتهم، مما يقلل من إقبالهم على شراء وثائق التأمين.
3- محدودية البرامج التأمينية المصممة
تعاني الأسواق التأمينية في العديد من الدول من محدودية البرامج التأمينية المصممة لأصحاب المهن الحرة، حيث تركز العديد من المنتجات التأمينية على الشركات أو الموظفين التقليديين، الأمر الذي يحد من قدرة أصحاب المهن الحرة على الحصول على تغطيات مرنة تتناسب مع طبيعة أعمالهم واحتياجاتهم المتغيرة.
المخاطر الأكثر شيوعًا التي يتعرض لها أصحاب المهن الحرة
يُعد التعرف على طبيعة المطالبات التي يتعرض لها أصحاب المهن الحرة أمرًا ضروريًا لتحديد أنواع التغطيات التأمينية المناسبة لهم، وتتنوع هذه المطالبات بين المخاطر المهنية والقانونية والتقنية، الأمر الذي يجعل التأمين أداة أساسية لإدارة المخاطر المرتبطة بالعمل الحر.
1. التأخر في تنفيذ المشروعات أو عدم الوفاء بمواعيد التسليم المتفق عليها
حيث قد يتكبد العميل خسائر مالية نتيجة تأجيل إطلاق منتج أو حملة تسويقية أو مشروع تجاري، مما قد يدفعه إلى المطالبة بالتعويض عن الأضرار الناتجة، وفي مثل هذه الحالات يوفر تأمين المسؤولية المهنية الحماية من تكاليف النزاعات القانونية والتعويضات المحتملة.
2. نزاعات نطاق العمل
كما تشكل أحد أبرز مصادر الخلاف بين أصحاب المهن الحرة والعملاء، إذ قد تختلف تفسيرات الطرفين بشأن حدود الخدمات المتفق عليها أو الأعمال الإضافية المطلوبة، مما قد يؤدي إلى دعاوى تتعلق بالإخلال بالعقد أو المطالبة برد المبالغ المدفوعة، وتساعد وثائق المسؤولية المهنية في الحد من الآثار المالية الناشئة عن مثل هذه النزاعات.
3. مخاطر الأمن السيبراني واختراق البيانات
أحد التهديدات الرئيسية لأصحاب المهن الحرة في ظل الاعتماد المتزايد على التقنيات الرقمية خاصة لمن يتعاملون مع بيانات العملاء أو المعلومات الحساسة، وقد يترتب على ذلك سرقة أو الاختراق أو تسريب البيانات التزامات قانونية وتكاليف مالية كبيرة، وهو ما يزيد من أهمية التأمين ضد المخاطر السيبرانية.
4. انتهاك حقوق الملكية الفكرية
يواجه أصحاب المهن الحرة مخاطر تتعلق بـاستخدام مواد محمية بحقوق النشر أو العلامات التجارية أو نتيجة تشابه الأعمال المقدمة مع حقوق مملوكة للغير، وغالبًا ما تكون تكاليف التقاضي والدفاع القانوني في مثل هذه القضايا مرتفعة، حتى في حال عدم ثبوت المخالفة المتعلقة بشروط الدفع، وملكية الأعمال المنجزة، والسرية المهنية، من أكثر المنازعات انتشارًا في بيئة العمل الحر الأمر الذي يستدعي وجود حماية تأمينية مناسبة للتعامل مع ما قد ينشأ عنها من التزامات مالية أو قانونية.
تطوير برامج التأمين لتواكب متطلبات العمل الحر في العصر الرقمي
تتطلب الطبيعة الخاصة للعمل الحر في العصر الرقمي تطوير منتجات تأمينية أكثر مرونة وفعالية، قادرة على الاستجابة السريعة للمخاطر المتجددة. فهذه الفئة تواجه تحديات جوهرية تتمثل في تقلب الدخل وعدم استقراره، إلى جانب ارتفاع مستوى التعرض للمخاطر المهنية والقانونية والتقنية، مما يستدعي تصميم برامج تأمينية مخصصة تراعي خصوصية احتياجاتهم وتوفر لهم حماية متكاملة تتناسب مع بيئة عملهم المتغيرة.
1. تصميم وثائق تأمين متخصصة للمهن الحرة
يتعين على شركات التأمين ابتكار وثائق تأمينية مصممة خصيصاً لتلبية احتياجات أصحاب المهن الحرة، على سبيل المثال تتضمن التغطية التأمين الطبى، وتأمين المسؤولية المهنية، وتأمين انقطاع الأعمال، مع توفر المرونة في اختيار التغطيات التي تتوافق مع طبيعة مهنته وخصوصياتها.
2. أقساط مرنة تتناسب مع الدخل المتغير
نظرًا لعدم استقرار دخل أصحاب المهن الحرة، يمكن اعتماد نماذج تأمين مرنة متناهية الصغر تسمح بسداد الأقساط شهريًا أو ربط قيمة القسط بمستوى الدخل الفعلي أو حجم الأعمال، بما يسهم في زيادة القدرة على تحمل تكلفة التأمين.
3. نشر الوعي التأميني
تنفيذ حملات توعية وبرامج تدريبية تستهدف تعريف أصحاب المهن الحرة بالمخاطر التي تواجههم وأهمية التأمين في حماية استقرارهم المالي والمهني، مما يسهم في زيادة الطلب على المنتجات التأمينية الخاصة بهذه الفئات.
4. التعاون مع منصات العمل الحر
يمكن إنشاء شراكات بين شركات التأمين ومنصات العمل الحر لتقديم وثائق تأمين جماعية أو برامج تأمينية بأسعار مخفضة لأصحاب المهن الحرة المسجلين على هذه المنصات، بما يعزز انتشار التأمين بين هذه الفئة.
5. التحول الرقمي وإصدار الوثائق التأمينية إلكترونيًا لدعم أصحاب المهن الحرة
أصبح التحول الرقمي في قطاع التأمين أحد العوامل الرئيسية التي يمكن أن تسهم في توسيع نطاق الحماية التأمينية لأصحاب المهن الحرة، لا سيما مع اعتماد هذه الفئة بشكل متزايد على المنصات الرقمية في إدارة أعمالها وتقديم خدماتها، كما اكدت الدراسات الحديثة أن التفاعل الرقمي لم يعد خيارًا أمام شركات التأمين، بل أصبح ضرورة تنافسية تفرضها التطورات التكنولوجية وتغير توقعات العملاء، الأمر الذي يدفع الشركات إلى تطوير خدمات أكثر مرونة وسهولة في الوصول.
كما أن نجاح شركات التأمين في تقديم التغطيات التأمينية الرقمية يسهم في زيادة إقبال أصحاب المهن الحرة على شراء الوثائق التأمينية من خلال توفير تجربة مبسطة وسهلة للعملاء مع تقديم الاستشارات التأمينية المتخصصة عند الحاجة من خلال برامج الدردشة Chatbot.
وفي هذا الإطار، يمثل إصدار الوثائق التأمينية إلكترونيًا فرصة مهمة لدعم اقتصاد العمل الحر، حيث يتيح لأصحاب المهن الحرة الحصول على التغطيات التأمينية بسرعة ومرونة دون الحاجة إلى زيارة الفروع أو استكمال إجراءات ورقية معقدة، كما يسهم في خفض التكاليف التشغيلية لشركات التأمين وتوسيع نطاق الشمول التأميني ليشمل شرائح جديدة من العملاء، خاصة في مجالات التكنولوجيا والتصميم والتسويق والخدمات المهنية الرقمية.
ومن المتوقع أن يؤدي التوسع في التأمين الرقمي لهذه الفئات إلى تعزيز قدرة أصحاب المهن الحرة على إدارة المخاطر المهنية والمالية والسيبرانية التي تواجههم، بما يدعم استمرارية أعمالهم ويزيد من مساهمتهم في الاقتصاد الرقمي والاقتصاد الوطني بصورة عامة.
أمثلة عن التغطيات التأمينية لإدارة مخاطر العمل الحر
1. تأمينات المسئوليات
– المسئولية المهنية: يُعد تأمين المسؤولية المهنية من أهم وأبرز أنواع التغطيات التأمينية التي يحتاج إليها أصحاب المهن الحرة، بل إنه يمثل في كثير من الحالات الأولوية القصوى بالنسبة لمعظم أصحاب المهن الحرة. فهو يوفر حماية شاملة ضد المخاطر الناجمة عن الأخطاء المهنية، أو الإهمال، أو التقصير، أو أي ثغرات قد تحدث أثناء تقديم الخدمة، والتي قد تؤدي إلى خسائر مالية أو أضرار قانونية يتحملها العميل، وتأتى أهمية هذا النوع من التأمين في أنه يحمي الذمة المالية الشخصية لصاحب المهنة الحرة من المطالبات القضائية والتعويضات الباهظة التي قد تنشأ نتيجة أي خلل في أداء العمل. ويناسب العديد من الفئات من بينهم مطورو البرمجيات والمواقع، والمصممون، والمحاسبون، والمستشارون بمختلف تخصصاتهم، والمحامون، والمهندسون، وخبراء التسويق الرقمي، وغيرهم ممن يعتمد عملهم على تقديم خدمات مهنية متخصصة.
– تأمين المسئولية العامة: يُعد تأمين المسئولية العامة من التغطيات الأساسية التي تحمي صاحب المهنة الحرة من المطالبات القانونية الناشئة عن الأضرار الجسدية أو المادية التي قد تلحق بالغير أثناء مزاولة العمل، على سبيل المثال لا الحصر، إصابة عميل أو زائر داخل مقر العمل، أو تلف ممتلكات العملاء والمسئولية تجاه الطرف الثالث نتيجة لخطأ أو حادث غير مقصود أثناء تقديم الخدمة، خاصة في الحالات التي لا يغطيها تأمين المسؤولية المهنية.
2. تأمين الحريق والأخطار الإضافية
يُعد تأمين الحريق والأخطار الإضافية من أهم أنواع التأمينات العامة التي تهدف إلى حماية الأصول المادية للمنشآت والأفراد من الخسائر الناجمة عن الحرائق والأخطار المرتبطة بها. ويوفر هذا التأمين تغطية شاملة للأضرار المادية التي قد تلحق بمكان مزاولة النشاط وما يحتويه من أجهزة ومعدات ومستندات، نتيجةً للحريق أو الانفجار أو الاشتعال الذاتي أو أي من الأخطار الإضافية المتفق عليها في وثيقة التأمين، حيث قد تمتد التغطية لتشمل تغطية انقطاع الأعمال لتعويض خسائر الدخل والأرباح المتوقعة التي قد يفقدها المؤمن له خلال فترة توقف النشاط، بالإضافة إلى المساهمة في تغطية المصروفات التشغيلية الثابتة والالتزامات المالية المستمرة، على سبيل المثال الإيجارات وبعض النفقات الضرورية اللازمة لاستمرار النشاط، نظرًا لاعتماد دخلهم بصورة مباشرة على قدرتهم على ممارسة أعمالهم بشكل مستمر، الأمر الذي يجعل أي توقف مفاجئ للنشاط مصدرًا لخسائر مالية قد تهدد استقرارهم المهني واستدامة أعمالهم.
3. تأمين الحوادث الشخصية
يوفر تأمين الحوادث الشخصية حماية مالية مباشرة لصاحب المهنة الحرة في حال تعرضه لإصابة جسدية أو عجز كلي أو جزئي ناتج عن حادث، سواء وقع أثناء مزاولة العمل أو خارجه. ويغطى التعويض تكاليف العلاج أو فقدان القدرة على العمل مؤقتاً أو دائماً، مما يساعد في تخفيف العبء المالي الناتج عن توقف الدخل بسبب الإصابة، وتبرز أهمية هذا النوع من التأمين بالنسبة لأصحاب المهن الحرة في كونه يوفر لهم حماية تأمينية فعّالة تساعد على الحفاظ على استقرارهم المالي والمهني عند مواجهة الحوادث غير المتوقعة.
4. تأمين المعدات الالكترونية
يُعد تأمين المعدات الالكترونية من التغطيات المهمة التي توفر حماية مباشرة للأجهزة والوسائل التي يعتمد عليها صاحب المهنة الحرة في أداء عمله. فهو يغطي الخسائر الناتجة عن السطو، أو التلف العرضي، أو الحريق، أو الكوارث الطبيعية التي قد تصيب هذه المعدات، وتشمل هذه التغطية عادةً أجهزة اللابتوب، والكاميرات ومعدات التصوير، والأجهزة الطبية، والتجهيزات التقنية، وأي معدات أخرى أساسية لاستمرار النشاط المهني. وتكمن أهميته في أنه يحمي رأس المال التشغيلي لصاحب العمل من الخسائر المفاجئة التي قد تعطل عمله بالكامل.
5. التأمين السيبراني
يُعد التأمين السيبراني من أبرز المنتجات التأمينية الحديثة التي استحدثتها شركات التأمين لمواجهة المخاطر المرتبطة بالاعتماد المتزايد على التكنولوجيا الرقمية، وتسهم وثائق التأمين السيبراني في حماية أصحاب المهن الحرة من الخسائر المالية والقانونية الناتجة عن اختراق البيانات والهجمات الإلكترونية وتعطل الأنظمة الرقمية، وهي أخطار قد لا تغطيها وثائق التأمين التقليدية، كما توفر هذه الوثائق تغطيات متنوعة تشمل تعويض الخسائر الناتجة عن الاختراقات الإلكترونية، وتعويض الأضرار الناتجة عن تسريب البيانات.
وتكتسب هذه التغطيات أهمية خاصة بالنسبة لأصحاب المهن الحرة، الذين يعتمدون بصورة متزايدة على المنصات الرقمية والتطبيقات السحابية والأجهزة الإلكترونية في إدارة أعمالهم والتعامل مع بيانات العملاء، كما أن محدودية البنية التحتية الأمنية المتاحة لهم مقارنة بالمؤسسات الكبرى تجعلهم أكثر عرضة لمخاطر الاختراق الإلكتروني، وبرامج الفدية، وتسريب المعلومات، والبيانات. ولذلك يُمثل التأمين السيبراني أحد أهم أدوات إدارة المخاطر الحديثة، إذ يساعد على الحد من الآثار المالية والقانونية للهجمات الإلكترونية، ويعزز استمرارية النشاط المهني ويحمي الأصول والبيانات الرقمية التي يعتمد عليها أصحاب المهن الحرة في ممارسة أعمالهم.
6. التأمين الطبى
يعتبر التأمين الطبى من التغطيات الأساسية والضرورية لأصحاب المهن الحرة، نظراً لغياب أي مزايا وظيفية أو تغطية صحية مؤسسية توفرها الشركات لموظفيها. فهو يوفر حماية شاملة تغطي تكاليف العلاج الطبي، والأدوية، والفحوصات، والعمليات الجراحية، والإقامة في المستشفيات، سواء كانت ناتجة عن مرض أو حادث، مما يساعد صاحب المهنة الحرة على الحصول على رعاية صحية مناسبة دون أن يتحمل أعباء مالية كبيرة قد تؤثر على استمرارية عمله واستقراره المادي. وتكمن أهميته في أنه يحمي صاحب العمل الحر من المخاطر الصحية المفاجئة التي قد تؤدي إلى استنزاف مدخراته أو توقفه عن العمل لفترات طويلة.
7. وثائق التأمين حسب النشاط
يُعد التأمين حسب النشاط أو الاستخدام من النماذج التأمينية الحديثة التي تعتمد على ربط التغطية التأمينية وحجم القسط بمستوى النشاط الفعلي أو درجة التعرض للمخاطر، بدلاً من الأقساط الثابتة التقليدية، ويتميز هذا النوع من التأمين بالمرونة، حيث يتيح لأصحاب المهن الحرة تفعيل التغطية لفترات محددة أو أثناء تنفيذ مشروعات معينة وفق احتياجاتهم الفعلية، وتزداد أهمية هذا النموذج في ظل نمو اقتصاد العمل الحر والاعتماد المتزايد على المنصات الرقمية، إذ يساعد على خفض تكلفة التأمين وربطها بحجم الاستخدام الفعلي، بما يتناسب مع طبيعة الدخل المتغير لأصحاب المهن الحرة.
تجارب الدول: كيف نجحت دول العالم في توسيع مظلة التأمين لتشمل المهن الحرة؟
الولايات المتحدة الأمريكية
تُعد الولايات المتحدة الأمريكية من أكثر الدول تقدمًا في مجال تأمين أصحاب المهن الحرة وذلك نتيجة النمو المتسارع لاقتصاد العمل الحر حيث ارتفاع أعداد اصحاب الاعمال الحرة في مجالات التكنولوجيا والتصميم والتسويق والاستشارات والخدمات المهنية المختلفة، فقد بلغ عدد العاملين المستقلين نحو 76.4 مليون شخص خلال عام 2024، بما يمثل 46% من القوى العاملة الأمريكية، ومن المتوقع أن يرتفع العدد إلى 86.5 مليون شخص بحلول عام 2027، بما يعادل 50.9% من إجمالي القوى العاملة وقد أدى هذا التوسع إلى تطوير سوق تأميني متنوع يوفر حلولًا متخصصة تتناسب مع طبيعة المخاطر التي تواجه هذه الفئة.
وتوفر شركات التأمين الأمريكية مجموعة واسعة من البرامج التأمينية المصممة خصيصًا لأصحاب المهن الحرة، ويأتي تأمين المسؤولية المهنية في مقدمتها الذي يهدف إلى حماية أصحاب المهن الحرة من المطالبات القانونية الناشئة عن الأخطاء المهنية أو الإهمال أو الإخفاق في تنفيذ الالتزامات التعاقدية، وتزداد أهمية هذه الوثيقة في المهن التي تعتمد على تقديم الاستشارات أو الخدمات المتخصصة، حيث قد يترتب على أي خطأ مهني خسائر مالية كبيرة للعملاء.
كما يحظى تأمين المسؤولية العامة بأهمية كبيرة، إذ يوفر الحماية من المطالبات المتعلقة بالأضرار المادية أو الإصابات الجسدية التي قد يتسبب فيها صاحب العمل الحر للغير أثناء أداء عمله، وإلى جانب ذلك، تتوافر تغطيات أخرى تشمل التأمين الطبى الفردي، والتأمين ضد العجز وفقدان الدخل، إلى جانب التأمين السيبرانى يوفر الحماية ضد الخسائر الناجمة عن اختراق البيانات والهجمات الإلكترونية وتسريب معلومات العملاء.
دولة الهند
اتجهت الهند إلى تطوير منتجات تأمينية مبسطة ومرنة تستهدف أصحاب المهن الحرة، بما يتناسب مع طبيعة دخولهم المتغيرة واحتياجاتهم المهنية. وشملت هذه المنتجات تغطيات في مجالات التأمينات العامة وتأمينات الحياة، مع تبسيط إجراءات الاكتتاب وسداد الأقساط وتوسيع قنوات التوزيع الرقمية، وقد ساهم ذلك في تعزيز وصول الخدمات التأمينية إلى شرائح أوسع من المهنيين وأصحاب المهن الحرة ، وزيادة مستويات الحماية المالية لديهم في مواجهة المخاطر المختلفة.
اعتمدت الهند على مجموعة من الآليات لتوسيع انتشار التأمين بين أصحاب المهن الحرة حيث تم تسويق وتوزيع المنتجات التأمينية من خلال الجمعيات المهنية والمؤسسات المالية وشبكات الوسطاء المختلفة للوصول إلى أكبر شريحة ممكنة من اصحاب المهن الحرة، كما حرصت شركات التأمين على تقديم أقساط تأمينية
مرنة ومناسبة لاحتياجات هذه الفئة، بما يسهم في زيادة معدلات الاشتراك، كذلك أتاحت الشركات وثائق متنوعة تشمل تأمينات الحياة والتأمينات العامة، فضلاً عن باقات تأمينية متكاملة تجمع أكثر من نوع من التغطيات داخل وثيقة واحدة، بما يوفر حماية أشمل لأصحاب الأنشطة المهنية والمشروعات الفردية.
ومن أبرز أنواع التغطيات التي اتاحتها الهند لاستهداف هذه الفئة:
• تأمينات الحياة والادخار: توفر حماية مالية لأسرة المؤمن عليه في حالة الوفاة، كما تتيح في بعض البرامج مزايا ادخارية أو دخلًا تقاعدياً مستقبلياً.
• تأمين الحوادث والعجز: يوفر تعويضات في حالات الوفاة الناتجة عن الحوادث أو العجز الكلي أو الجزئي، بما يساعد أصحاب المهن الحرة على الحفاظ على استقرارهم المالي.
• التأمين الصحي: يغطي تكاليف العلاج والرعاية الطبية والإقامة بالمستشفيات والفحوصات الطبية، ما يقلل من الأعباء المالية الناتجة عن المشكلات الصحية.
• تأمين الممتلكات والأصول المهنية: يوفر الحماية للمعدات والأصول المستخدمة في النشاط المهني ضد مخاطر السرقة أو التلف أو الكوارث الطبيعية.
دولة كينيا
تمكنت كينيا من توسيع نطاق التغطية التأمينية لتشمل شريحة واسعة من أصحاب المهن الحرة والعاملين في القطاع غير الرسمي، الذي يمثل أكثر من 80% من القوى العاملة، وجاء ذلك من خلال طرح منتجات تأمينية مبسطة ومنخفضة التكلفة تستهدف أصحاب المشروعات والمهن الحرة، الذين كانوا لفترة طويلة خارج نطاق خدمات التأمين التقليدية.
كما ساهم التطور التكنولوجي وانتشار خدمات الدفع عبر الهاتف المحمول، وعلى رأسها منصة M-Pesa في تسهيل الوصول إلى المنتجات التأمينية، حيث أصبح بإمكان أصحاب المهن الحرة شراء الوثائق وسداد الأقساط وإدارة مطالباتهم إلكترونياً دون الحاجة إلى زيارة فروع شركات التأمين، وقد مكّن ذلك الشركات من الوصول إلى المناطق الريفية والحضرية على حد سواء، وزاد من معدلات الشمول التأمينى لأصحاب المهن الحرة ويساعد على تعزيز الاستقرار المالي واستمرارية النشاط الاقتصادي.
رأي الاتحاد
يرى الاتحاد أن النمو المتسارع لاقتصاد العمل الحر، مقترناً بالتحول الرقمي الذي يشهده العالم، يفرض واقعاً جديداً على صناعة التأمين، يستوجب إعادة النظر في تطوير حلول تأمينية أكثر مرونة وابتكاراً قادرة على الاستجابة للاحتياجات المتنوعة لأصحاب المهن الحرة ومواكبة هذا التحول الجذري. فقد بات أصحاب المهن الحرة يمثلون شريحة متنامية وحيوية داخل الاقتصاد الرقمي.
ويؤكد الاتحاد أن تحقيق الشمول التأميني لهذه الفئة يستلزم تصميم منتجات متخصصة قادرة على تغطية المخاطر المهنية والسيبرانية ومخاطر فقدان الدخل وتوقف النشاط، مع الاستفادة القصوى من التقنيات الرقمية في تبسيط إجراءات الاكتتاب وإصدار الوثائق وسداد الأقساط وإدارة المطالبات. كما يرى أن نماذج التأمين الحديثة، وعلى رأسها التأمين السيبراني والتأمين حسب النشاط أو الاستخدام، تفتح آفاقاً واعدة لتقديم تغطيات أكثر ملاءمة لطبيعة العمل الحر لهذه الشريحة، بما يعزز قدرتها على الصمود أمام التحديات المتجددة.
ويشدد الاتحاد على أن تعزيز الوعي التأميني لدى أصحاب المهن الحرة يُعد ركيزة أساسية لا غنى عنها لتوسيع نطاق الحماية وزيادة معدلات انتشار التأمين بينهم. وفي ضوء التجارب الدولية الناجحة، يؤكد أن دعم الابتكار في المنتجات التأمينية وتسريع وتيرة التحول الرقمي داخل القطاع يمثلان مساراً استراتيجياً محورياً لتعزيز الشمول التأميني وضمان الاستدامة المالية لهذه الفئة المتنامية، بما يسهم في حماية استقرارها المهني والمالي، ويدعم في الوقت ذاته مسيرة الاقتصاد الوطني نحو مزيد من المرونة والشمول.
المصادر:
https://www.insureon.com/small-business-insurance/freelancer-insurance
https://www.peopleperhour.com/discover/guides/insurance-when-hiring-freelancers/
https://www.hiscox.co.uk/business-insurance/faqs/what-insurance-do-i-need-freelancer
https://www.policybenchmark.com/guides/business-insurance-for-freelancers/
https://www.everythingfreelance.com/guide/business-insurance-for-freelancers/
https://www.moneygeek.com/insurance/business/business-interruption/business-income/
https://www.hfw.com/insights/on-demand-and-usage-based-insurance/
https://www.experian.com/blogs/ask-experian/what-is-on-demand-insurance/?msockid=31f9d869eb376eb41187cfc2eae06f5c
https://www.skillademia.com/statistics/freelancing-statistics/
https://www.upwork.com/resources/freelancing-stats
https://www.acko.com/insurance/microinsurance/
https://thesharpdaily.com/microinsurance-kenya-financial-inclusion/